Seguro responsabilidade civil tatuador: termo ≠ RC
Seguro responsabilidade civil tatuador: termo assinado não paga indenização. Declare tatuagem na apólice; VISA ≠ RC. Perguntas ao corretor (guest).
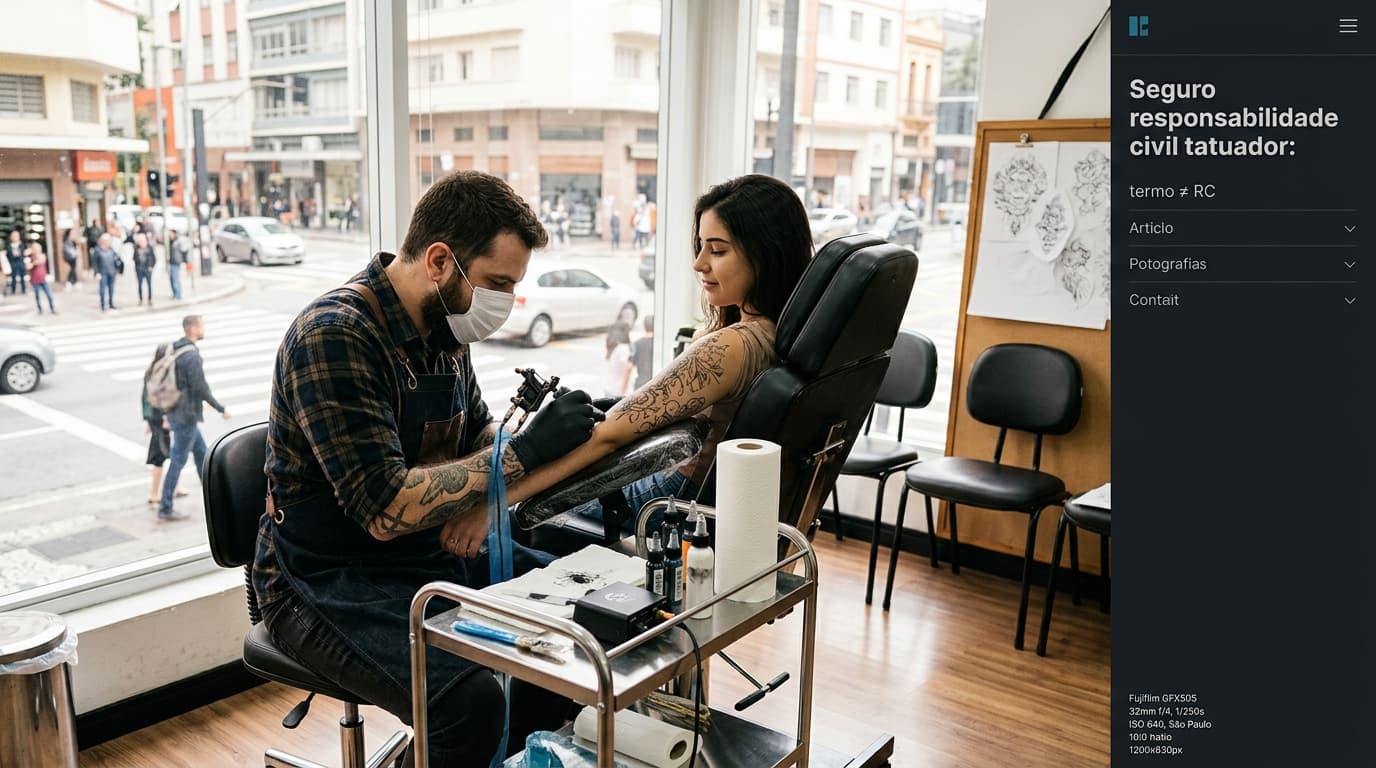
Assinou o termo de consentimento e arquivou. Isso não é seguro responsabilidade civil tatuador. O termo documenta o aceite (riscos, cuidados, o que a sessão cobre). Seguro RC é outra coisa: quando der problema, pode haver indenização e, em muitas apólices, defesa — se a atividade estiver declarada e o sinistro couber na cobertura. Papel assinado ≠ apólice ativa.
Aqui o mapa operacional pra quem tatua (solo, MEI, estúdio com guest ou bancada alugada): o que o termo não faz, por que "RC genérico de serviços" deixa buraco, e por que alvará/VISA não substitui cobertura. Sem inventar seguradora, preço ou jurisprudência. Sem checklist sanitário, sem ficha, sem descarte, sem tinta. O lado do documento de procedimento continua no termo de responsabilidade tatuagem. Neste texto o foco é seguro.
Aviso: orientação de gestão pro estúdio, não parecer jurídico e não recomendação de produto financeiro. Coberturas, exclusões e obrigações variam por apólice e por corretora. Confirme com o seu corretor (e, em disputa, com advogado). Não inventamos preço, seguradora nem "o juiz sempre decide X".
Termo assinado ≠ seguro RC
No dia a dia o raciocínio mistura: "o cliente assinou, estou protegido". Protegido de quê?
- Termo / TCLE de procedimento: prova de que a pessoa foi informada e aceitou os riscos e cuidados da sessão. Documenta o aceite. Não paga indenização. Não contrata advogado. Não cobre honorários de defesa se alguém processar.
- Seguro de responsabilidade civil (RC): contrato com seguradora. Em regra, responde por danos cobertos causados a terceiros no exercício da atividade — se a atividade estiver na apólice, se o evento não estiver excluído e se você cumpriu as obrigações (aviso de sinistro, etc.).
São pastas diferentes. O termo reduz a zona cinzenta do "ninguém me avisou". O seguro, quando cabe, é o mecanismo financeiro/jurídico de resposta a um dano. Um sem o outro deixa buraco: termo sozinho não paga conta; apólice sem rastro de consentimento também não resolve sozinha a narrativa do caso — mas não são a mesma ferramenta.
Cena clássica: cliente reclama de reação, cicatriz, infecção, "não ficou igual ao desenho", ou alega dano após a sessão. Você mostra o termo. Ótimo pra provar informação. Ruim se a pergunta seguinte for "quem paga a defesa e, se houver, a indenização?". Sem RC adequado, a resposta costuma ser: você.
Não vamos reabrir aqui o modelo do termo nem campos de cadastro do cliente. Se o documento de procedimento ainda está frouxo, trate isso no post do termo de responsabilidade. Neste texto a regra é só: assinatura ≠ cobertura.
Apólice precisa declarar tatuagem (e o que mais você faz)
"Tenho um RC de prestador de serviço" não responde a pergunta certa. A pergunta certa é: a atividade de tatuagem está declarada na apólice?
RC genérico de "serviços" / "consultoria" / "comércio" pode excluir ou simplesmente não contemplar procedimento invasivo na pele. Piercing, micropigmentação, remoção a laser, scarification — se você faz, precisa aparecer no que foi contratado ou endossado. O buraco clássico:
- Você compra um RC "barato" de serviços gerais.
- Acontece um sinistro ligado à sessão de tattoo.
- Na análise, a atividade real não bate com o que estava escrito.
- Negativa ou discussão longa — exatamente quando você precisava de resposta rápida.
Não inventamos aqui qual ramo, qual clausulado ou qual seguradora "aceita tattoo". Isso muda e depende de corretor. O que você pode fazer sem chute:
- Pedir por escrito a descrição da atividade que consta na proposta/apólice.
- Confirmar se tatuagem (e piercing / micro / o que for) está explícita — não "serviços estéticos" genérico se o corretor não garantir que isso cobre o seu fluxo.
- Perguntar o que acontece em guest spot, atendimento em outro endereço, evento, convenção.
- Perguntar se há cobertura de defesa civil (custas e honorários) e em que condições.
- Pedir a lista de exclusões relevantes (infecção? resultado estético? dano a menor? uso de produto X?). Leia com o corretor, não no escuro.
Se a resposta for vaga ("fica tranquilo, cobre tudo"), peça o trecho da apólice. Tranquilidade de corretor sem texto não é cobertura.
O que perguntar ao corretor (roteiro curto)
Cole no Zap antes da reunião — e guarde a resposta:
- A atividade tatuagem (e piercing/micro, se aplicável) está declarada? Onde, no texto?
- A cobertura inclui danos a terceiros no exercício dessa atividade no endereço X? E em outro endereço (guest)?
- Há defesa em processo cível relacionado? Limite, franquia, carência?
- Quais exclusões mais pegam estúdio de tattoo na prática desta apólice?
- Quem precisa constar como segurado: só o MEI, o CNPJ do estúdio, o guest, o dono do espaço?
- O que fazer no primeiro aviso de reclamação (prazo, canal, o que não falar)?
Sem preço inventado, sem "melhor apólice do Brasil". Só checklist de diligência.
Seguro ≠ VISA / alvará
Compliance sanitária reduz risco. Não substitui cobertura.
Alvará em dia, fluxo de limpeza ok, documentação que a Vigilância pede — isso diminui chance de problema e melhora sua postura se algo acontecer. Continua sem pagar indenização nem advogado se um terceiro alegar dano e a briga escalar. São camadas:
| Camada | O que faz | O que não faz |
|---|---|---|
| Termo / consentimento | Documenta aceite e informação | Não indeniza |
| Boas práticas / VISA / alvará | Reduz risco operacional e prova cuidado | Não é apólice |
| Seguro RC adequado | Pode responder por sinistro coberto (indenização/defesa conforme apólice) | Não apaga obrigação sanitária nem substitui termo |
Não vamos reabrir checklist de vigilância, descarte nem registro de produto. Se a casa sanitária ainda está em aberto, resolva no fluxo próprio da VISA — aqui o ponto é só: estar regular com o município ≠ estar segurado.
Guest spot e bancada alugada: quem precisa estar na apólice?
Formato de trabalho muda quem aparece no contrato de seguro. Três cenários que geram briga depois:
Você é guest no estúdio de outra pessoa
Quem fura a pele é você. Quem "tem o alvará na parede" pode ser o anfitrião. Na reclamação, os dois podem ser apontados. Antes de sentar na bancada:
- O seu RC declara tatuagem e cobre atendimento fora do seu endereço habitual?
- O estúdio anfitrião exige comprovante de RC do guest?
- O seguro do espaço cobre só o estabelecimento, só funcionários, ou também prestadores/autônomos? Peça clareza — não assume.
"Eu só fico uma semana" não apaga o risco da sessão.
Você aluga bancada / coworking de tattoo
Confirme no contrato de uso da sala quem é responsável por quê. Espaço com seguro patrimonial (incêndio, roubo) não é automaticamente RC da sua sessão. Pergunte:
- Existe RC do espaço? Cobre o quê?
- Você precisa de RC próprio pra atender ali?
- Evento / open day / guest externo muda alguma cláusula?
Você é o dono e recebe guest
Alinhe por escrito: guest entra com apólice própria? Cópia arquivada? Atividade declarada? Endereço do seu estúdio endossado na apólice dele? Sem isso, o rastro some no dia em que mais precisa.
De novo: não inventamos regra única nacional. Inventamos a pergunta que você faz antes de marcar a agenda.
O que o RC não costuma ser (expectativa vs. apólice)
Sem jurisprudência de WhatsApp. Só expectativa calibrada:
- RC não é seguro de vida do cliente.
- RC não garante "cliente sempre satisfeito com o desenho". Resultado estético e expectativa mal alinhada são zona cinzenta — muitas apólices tratam isso com exclusão ou discussão; pergunte ao corretor como esta apólice olha reclamação de resultado.
- RC não substitui combinação clara de sessão, aftercare e termo.
- RC não apaga obrigação de VISA ou demais regras do estabelecimento — são eixos paralelos.
- RC não é "posso relaxar o protocolo porque estou segurado". Sinistro + negligência grave é o pior combo; cobertura tem limite e exclusão.
Se alguém te vender RC como "escudo mágico pra qualquer reclamação de tattoo", peça o texto das exclusões. Magia não vem em clausulado.
Rotina curta que segura o operacional
- Separe as pastas: termo/consentimento num arquivo; apólice/endossos/comprovante de pagamento noutro. Misturar os dois na cabeça é o erro #1.
- Uma vez por ano (ou na renovação): releia atividade declarada + exclusões com o corretor. Mudou de endereço? Passou a fazer piercing? Recebe guest toda semana? Endosse antes do sinistro.
- Antes de guest ou bancada nova: as seis perguntas do roteiro acima, por escrito.
- Primeiro sinal de reclamação séria: avise o corretor/seguradora no prazo da apólice. Não "espera ver se esfria" se o contrato pede aviso imediato — atraso no aviso é clássico de dor de cabeça.
- Não postule no Instagram o caso. Documento, corretor, (se preciso) advogado.
Em uma frase
- Seguro responsabilidade civil tatuador ≠ termo de consentimento assinado.
- Termo documenta aceite; RC (quando cabe) pode pagar indenização/defesa — se a atividade estiver declarada.
- "RC genérico de serviços" sem tatuagem explícita é buraco comum.
- VISA/alvará reduz risco; não substitui apólice.
- Guest e bancada alugada mudam quem precisa constar e onde a cobertura vale — pergunte antes.
- Roteiro pro corretor: atividade, endereço/guest, defesa, exclusões, segurado, aviso de sinistro.
- Isto não é parecer jurídico nem indicação de seguradora/preço.
Na dúvida entre "está no termo" e "está na apólice": são respostas pra perguntas diferentes. Mantenha as duas em ordem — e faça o corretor mostrar o trecho que declara tatuagem, não o slogan do folder.
Orientação operacional para estúdios e tatuadores. Não constitui parecer jurídico, recomendação de seguro específico nem interpretação de cláusula de apólice. Confirme coberturas, exclusões e obrigações com seu corretor e, em caso concreto, com assessoria jurídica.
Transforme seu negócio de tatuagem
Orçamentos, agendamentos e gestão em um só lugar. Comece grátis e veja a diferença.